

Contenuto generato con IA Dettagli
È ufficialmente iniziata una nuova era fiscale. Con la data odierna, 8 gennaio 2026, si iniziano a vedere i primi effetti concreti della Legge di Bilancio 2026 (Legge 30 dicembre 2025, n. 199), entrata in vigore pochi giorni fa. La misura più discussa, che sta agitando le cancellerie delle società e gli studi dei commercialisti, è senza dubbio la cosiddetta “stretta” sulla tassazione di dividendi e plusvalenze. Una novità che, secondo gli esperti, segna un punto di rottura rispetto all’architettura tributaria vigente da oltre vent’anni.
Non si tratta però dell’unica novità. Mentre le imprese fanno i conti con i nuovi requisiti di partecipazione, i lavoratori dipendenti guardano con interesse al taglio dell’Irpef e alla detassazione degli aumenti contrattuali, mentre sui territori si è già innescato quello che il Sole 24 Ore ha definito un “carosello di aliquote” per le addizionali comunali. Di seguito, un’analisi dettagliata delle misure ora pienamente operative.
Dividendi e Plusvalenze: addio all’esenzione automatica
Il cuore della manovra fiscale per il 2026 colpisce il regime di favore che, dalla riforma del 2003, aveva garantito una quasi totale esenzione fiscale per i dividendi e le plusvalenze realizzate dalle società di capitali (soggetti IRES) e dagli imprenditori. Fino al 31 dicembre 2025, l’esclusione dalla base imponibile del 95% dei dividendi (o la tassazione limitata al 58,14% per le persone fisiche imprenditori) spettava quasi automaticamente, a prescindere dalla quota posseduta.
Da quest’anno, la musica cambia. Secondo quanto riportato da Sandro Cerato, Direttore Scientifico del Centro Studi Tributari su Euroconference News, l’esenzione non è più un diritto acquisito per tutti. La nuova norma introduce una soglia di sbarramento: per accedere al regime di esclusione (tassazione solo sul 5% del dividendo), la partecipazione detenuta deve soddisfare almeno uno dei seguenti requisiti:
- Una quota di partecipazione al capitale o al patrimonio non inferiore al 5%;
- Oppure, un valore fiscale della partecipazione almeno pari a 500.000 euro.
Se non si raggiunge questa soglia dimensionale, la “stretta” è servita: i dividendi e le plusvalenze rischiano di essere tassati integralmente, facendo schizzare il carico fiscale e rendendo molto meno convenienti le partecipazioni minoritarie o “polverizzate” detenute dalle holding. Come sottolineato dagli analisti, si tratta di un cambio di paradigma che mira a premiare solo gli investimenti strategici e rilevanti, penalizzando la mera gestione finanziaria di piccole quote.
Irpef: taglio al 33% e il nodo delle addizionali comunali
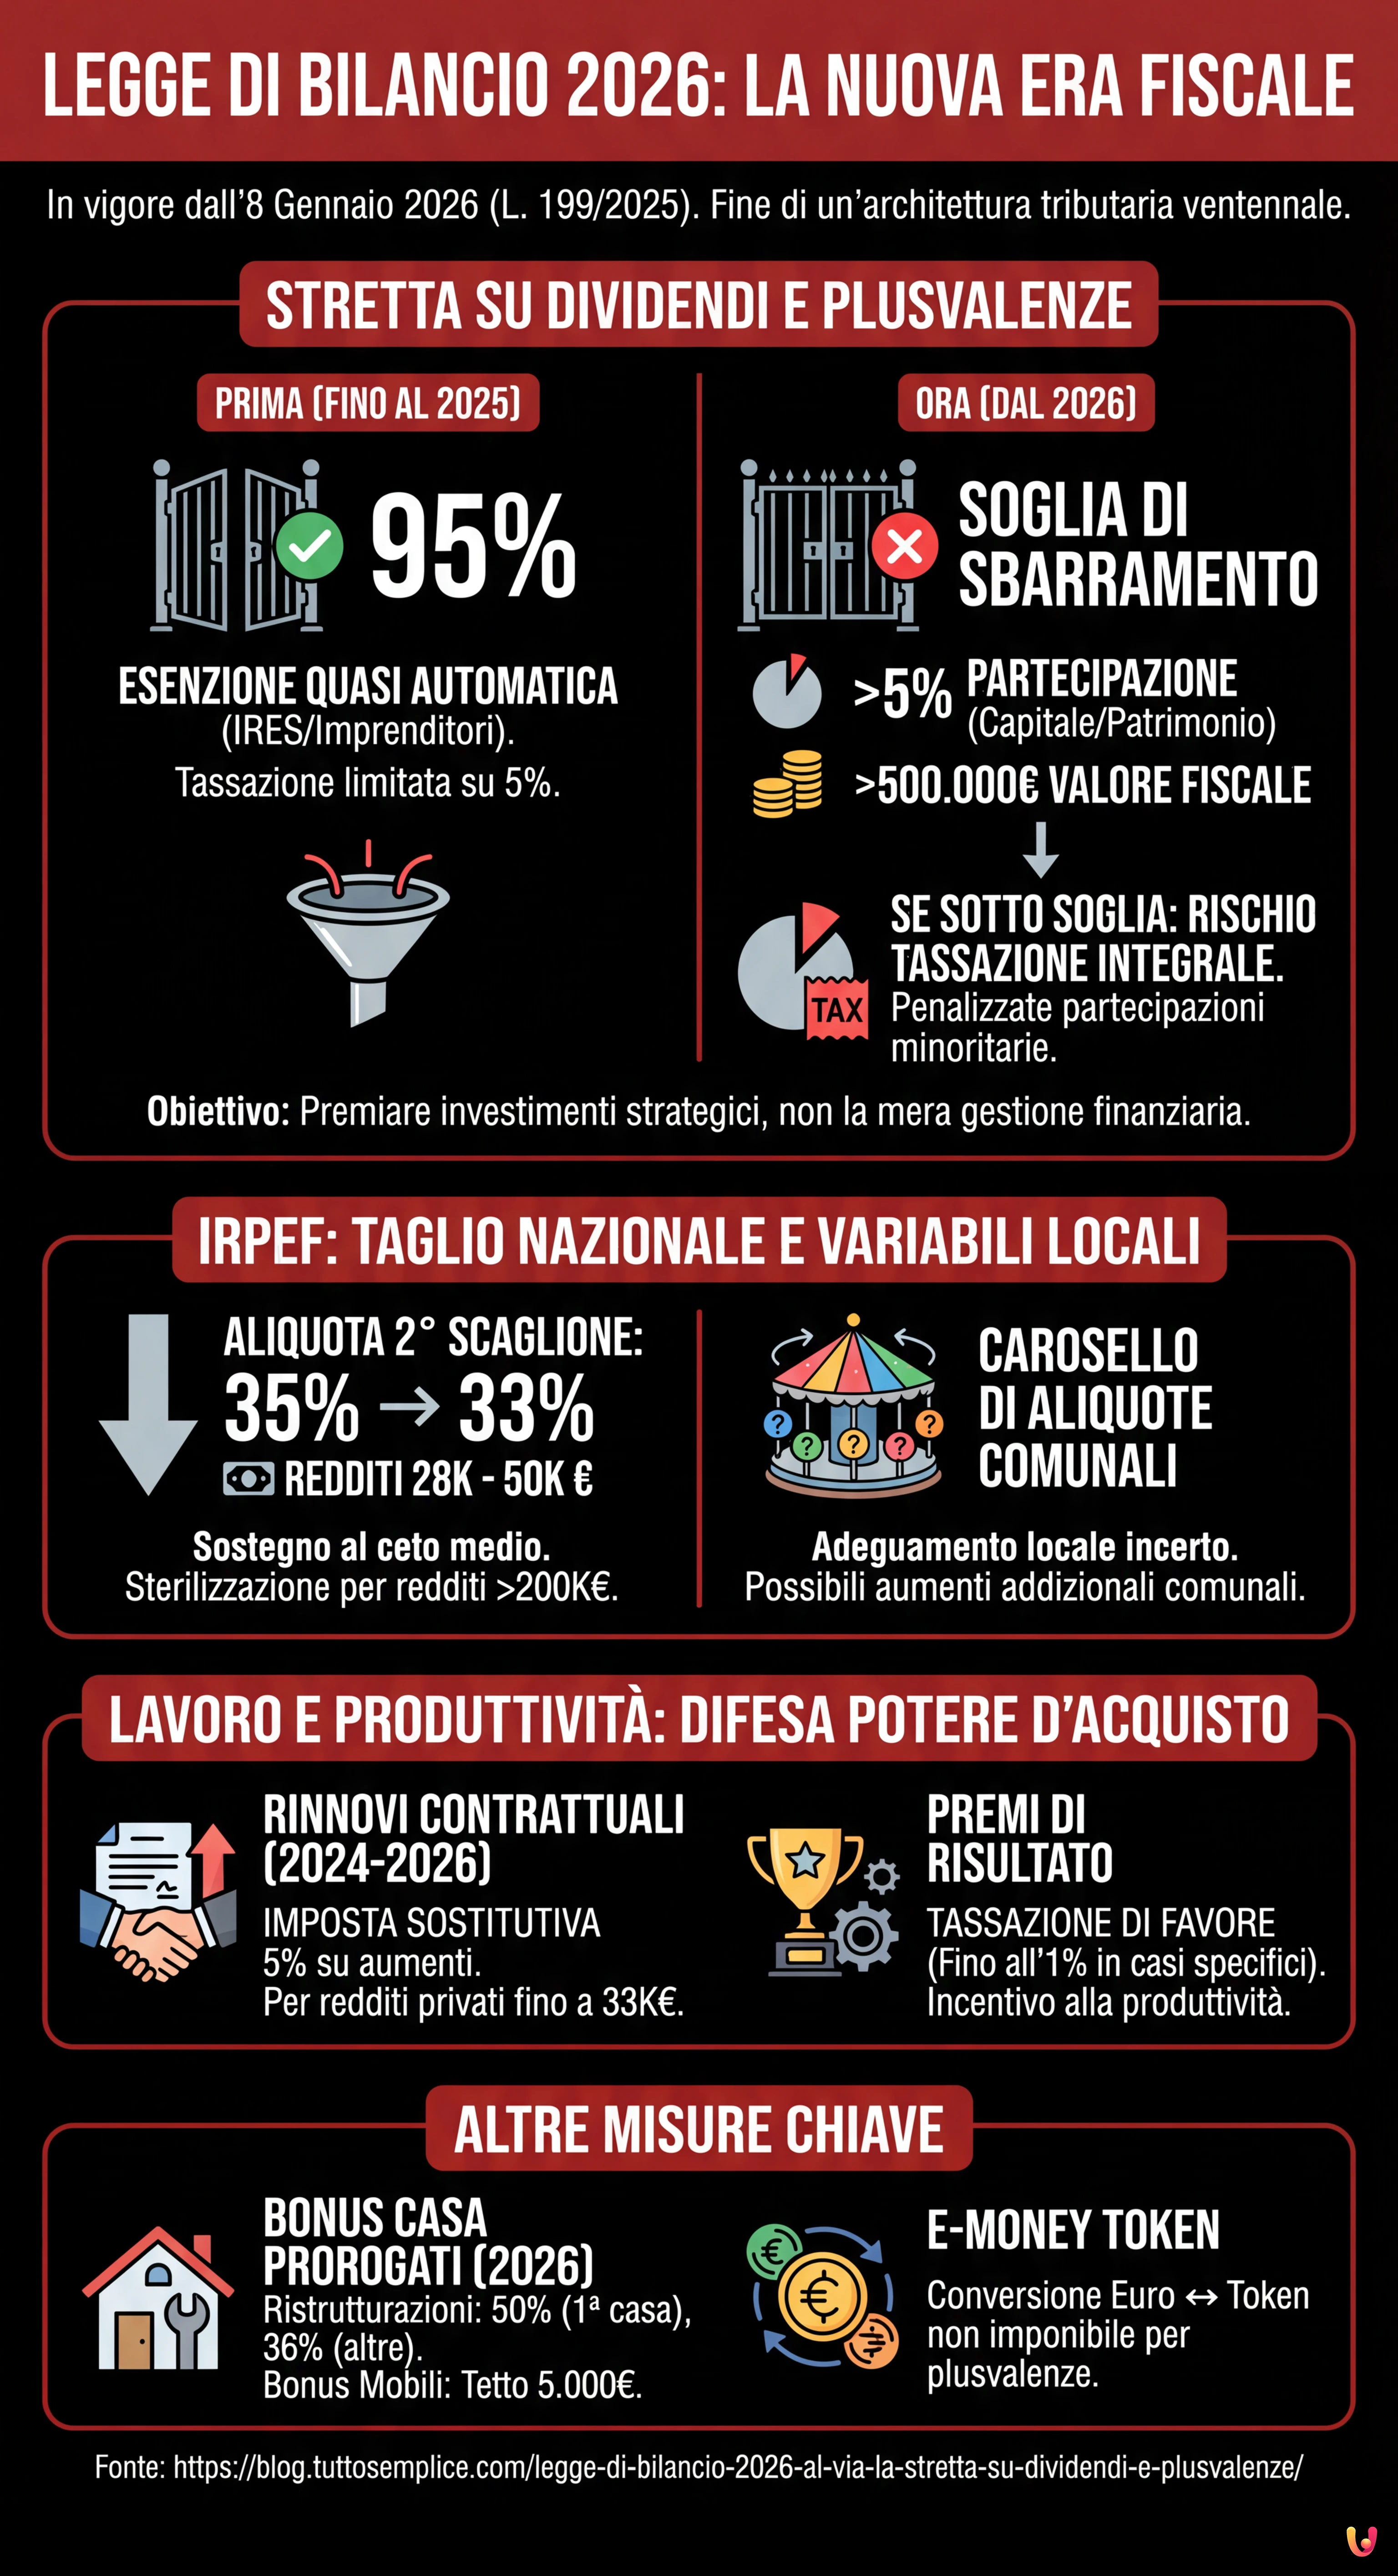 Immagine generata con IA
Sul fronte del lavoro e delle famiglie, la Legge di Bilancio 2026 conferma l’intervento strutturale sull’Irpef. La principale misura è la riduzione della seconda aliquota, che passa dal 35% al 33% per i redditi compresi nello scaglione tra 28.000 e 50.000 euro. Una mossa pensata per sostenere il ceto medio, che vedrà un risparmio netto in busta paga, seppur con un meccanismo di sterilizzazione per i redditi superiori ai 200.000 euro (attraverso un taglio delle detrazioni).
Tuttavia, il beneficio statale rischia di essere parzialmente eroso a livello locale. Le amministrazioni comunali, infatti, devono ora adeguare le proprie delibere ai nuovi scaglioni nazionali. Questo allineamento sta generando un vero e proprio “carosello di aliquote Irpef nei Comuni”, con molti enti locali costretti a rivedere al rialzo le addizionali per far quadrare i propri bilanci, complicando il calcolo effettivo del risparmio per i contribuenti.
Lavoro: detassazione rinnovi e premi di produttività
 Immagine generata con IA
Il Ministero del Lavoro ha posto l’accento su altre misure chiave per il 2026, mirate a difendere il potere d’acquisto. In particolare, è operativa una imposta sostitutiva agevolata del 5% sugli incrementi retributivi derivanti dai rinnovi contrattuali sottoscritti tra il 2024 e il 2026. Questa misura si applica ai lavoratori del settore privato con redditi fino a 33.000 euro, garantendo che gli aumenti salariali finiscano quasi interamente nelle tasche dei dipendenti e non nel cuneo fiscale.
Confermati anche gli incentivi sulla produttività: i premi di risultato godranno di una tassazione di favore (in alcuni casi ridotta fino all’1% per importi limitati, secondo specifiche condizioni aziendali), incentivando le imprese a coinvolgere maggiormente i lavoratori nei risultati economici.
Bonus Casa e altre misure
Non mancano le conferme per il settore immobiliare. La manovra ha prorogato per tutto il 2026 il bonus ristrutturazioni (al 50% per la prima casa e al 36% per le altre) e il bonus mobili con un tetto di spesa di 5.000 euro. Infine, una curiosità dal mondo digitale: la legge chiarisce che la mera conversione tra Euro e token di moneta elettronica (E-money token) non costituisce più fattispecie imponibile per le plusvalenze, semplificando la vita a chi opera con strumenti di pagamento digitali regolamentati.
In Breve (TL;DR)
La nuova manovra limita l’esenzione fiscale su dividendi e plusvalenze, richiedendo ora soglie minime di partecipazione per mantenere i benefici storici.
Il taglio dell’Irpef al 33% sostiene i redditi medi, anche se l’adeguamento delle addizionali comunali rischia di erodere parte del risparmio fiscale.
Prevista una tassazione agevolata per rinnovi contrattuali e premi di risultato, insieme alla proroga dei bonus edilizi per tutto il 2026.
Conclusioni

La Legge di Bilancio 2026 si presenta come un provvedimento a due facce. Da un lato, offre ossigeno ai redditi medi e ai lavoratori dipendenti attraverso il taglio dell’Irpef e la detassazione degli aumenti contrattuali. Dall’altro, impone un rigore selettivo sulle rendite finanziarie d’impresa, chiudendo l’epoca della PEX “per tutti” e obbligando le società a ripensare le proprie strategie di portafoglio. Per i contribuenti e i professionisti, questo inizio di 2026 sarà indubbiamente un periodo di attenta valutazione e ricalcolo, per navigare tra le nuove opportunità e le insidie della stretta fiscale.
Domande frequenti

La nuova Legge di Bilancio ha eliminato l automatismo dell esenzione fiscale sui dividendi. Dal 2026, per accedere alla tassazione ridotta sul 5% dell imponibile, è necessario possedere una partecipazione qualificata superiore al 5% del capitale oppure detenere quote con un valore fiscale di almeno 500.000 euro. Senza questi requisiti, si rischia la tassazione integrale.
La manovra riduce la seconda aliquota Irpef dal 35% al 33% per i redditi tra 28.000 e 50.000 euro, offrendo un risparmio diretto ai lavoratori. Tuttavia, il beneficio potrebbe essere ridotto a livello locale, poiché molti Comuni stanno aumentando le addizionali per compensare i bilanci, creando una situazione disomogenea sul territorio nazionale.
Per tutelare il potere di acquisto, è stata introdotta una imposta sostitutiva del 5% sugli aumenti retributivi derivanti dai rinnovi contrattuali tra il 2024 e il 2026, valida per redditi fino a 33.000 euro. Inoltre, i premi di risultato aziendali continuano a godere di una tassazione di favore, incentivando la produttività.
Sì, le agevolazioni per la casa sono state confermate per tutto il 2026. Il bonus ristrutturazioni prevede una detrazione del 50% per la prima casa e del 36% per le altre abitazioni. È stato rinnovato anche il bonus mobili, che fissa un tetto di spesa massimo di 5.000 euro per l acquisto di arredi ed elettrodomestici.
La normativa ha chiarito che la conversione tra Euro e E-money token non genera plusvalenze imponibili. Questa misura semplifica la gestione fiscale per chi utilizza strumenti di pagamento digitali regolamentati, escludendo tali operazioni di cambio dalla tassazione sulle rendite finanziarie.
Hai ancora dubbi su Legge di Bilancio 2026: al via la stretta su dividendi e plusvalenze?
Digita qui la tua domanda specifica per trovare subito la risposta ufficiale di Google.
Fonti e Approfondimenti


Hai trovato utile questo articolo? C’è un altro argomento che vorresti vedermi affrontare?
Scrivilo nei commenti qui sotto! Prendo ispirazione direttamente dai vostri suggerimenti.