

Contenuto generato con IA Dettagli
ROMA – Una svolta definitiva per la fiscalità degli appalti pubblici. Con la pubblicazione della Risposta all’interpello n. 1/2026, diffusa nelle prime ore di oggi, l’Agenzia delle Entrate ha chiuso il cerchio sulla disciplina dell’imposta di bollo, estendendo ufficialmente il regime forfettario a tutti i contratti pubblici, compresi quelli relativi ai servizi in affidamento esclusivo. Una decisione attesa da professionisti e stazioni appaltanti, che elimina le ultime zone d’ombra rimaste dopo l’entrata in vigore del Codice dei Contratti Pubblici (D.Lgs. 36/2023).
Il chiarimento giunge in un momento cruciale per la digitalizzazione della Pubblica Amministrazione. Fino a ieri, infatti, permanevano dubbi interpretativi su alcune tipologie specifiche di affidamento – in particolare quelle in regime di esclusiva o monopolio – per le quali si temeva ancora l’applicazione del vecchio metodo di calcolo basato sulla dimensione del documento (il cosiddetto “bollo a foglio”). L’Amministrazione finanziaria ha invece ribadito la prevalenza della ratio semplificatrice del nuovo Codice: un’unica imposta, calcolata sul valore del contratto, da versare una tantum.
Il chiarimento dell’Agenzia: addio al bollo ordinario
Il cuore della notizia risiede nell’interpretazione estensiva dell’Allegato I.4 del Codice dei Contratti Pubblici. Secondo l’Agenzia delle Entrate, la natura della procedura di affidamento – sia essa aperta, negoziata o, appunto, in affidamento esclusivo – non influisce sulla modalità di tassazione. Ciò che conta è che il contratto sia stipulato nell’ambito dell’applicazione del Codice.
Nella Risposta n. 1/2026, il Fisco precisa che anche i contratti per servizi che non prevedono una competizione di mercato (perché affidati a un unico operatore economico per ragioni tecniche o di privativa) rientrano nel perimetro della Tabella A. Questo significa l’abbandono definitivo delle marche da bollo da 16 euro ogni 4 facciate per questa categoria di atti, sostituite da un versamento unico proporzionale al valore economico dell’appalto.
Le nuove soglie e gli importi da versare
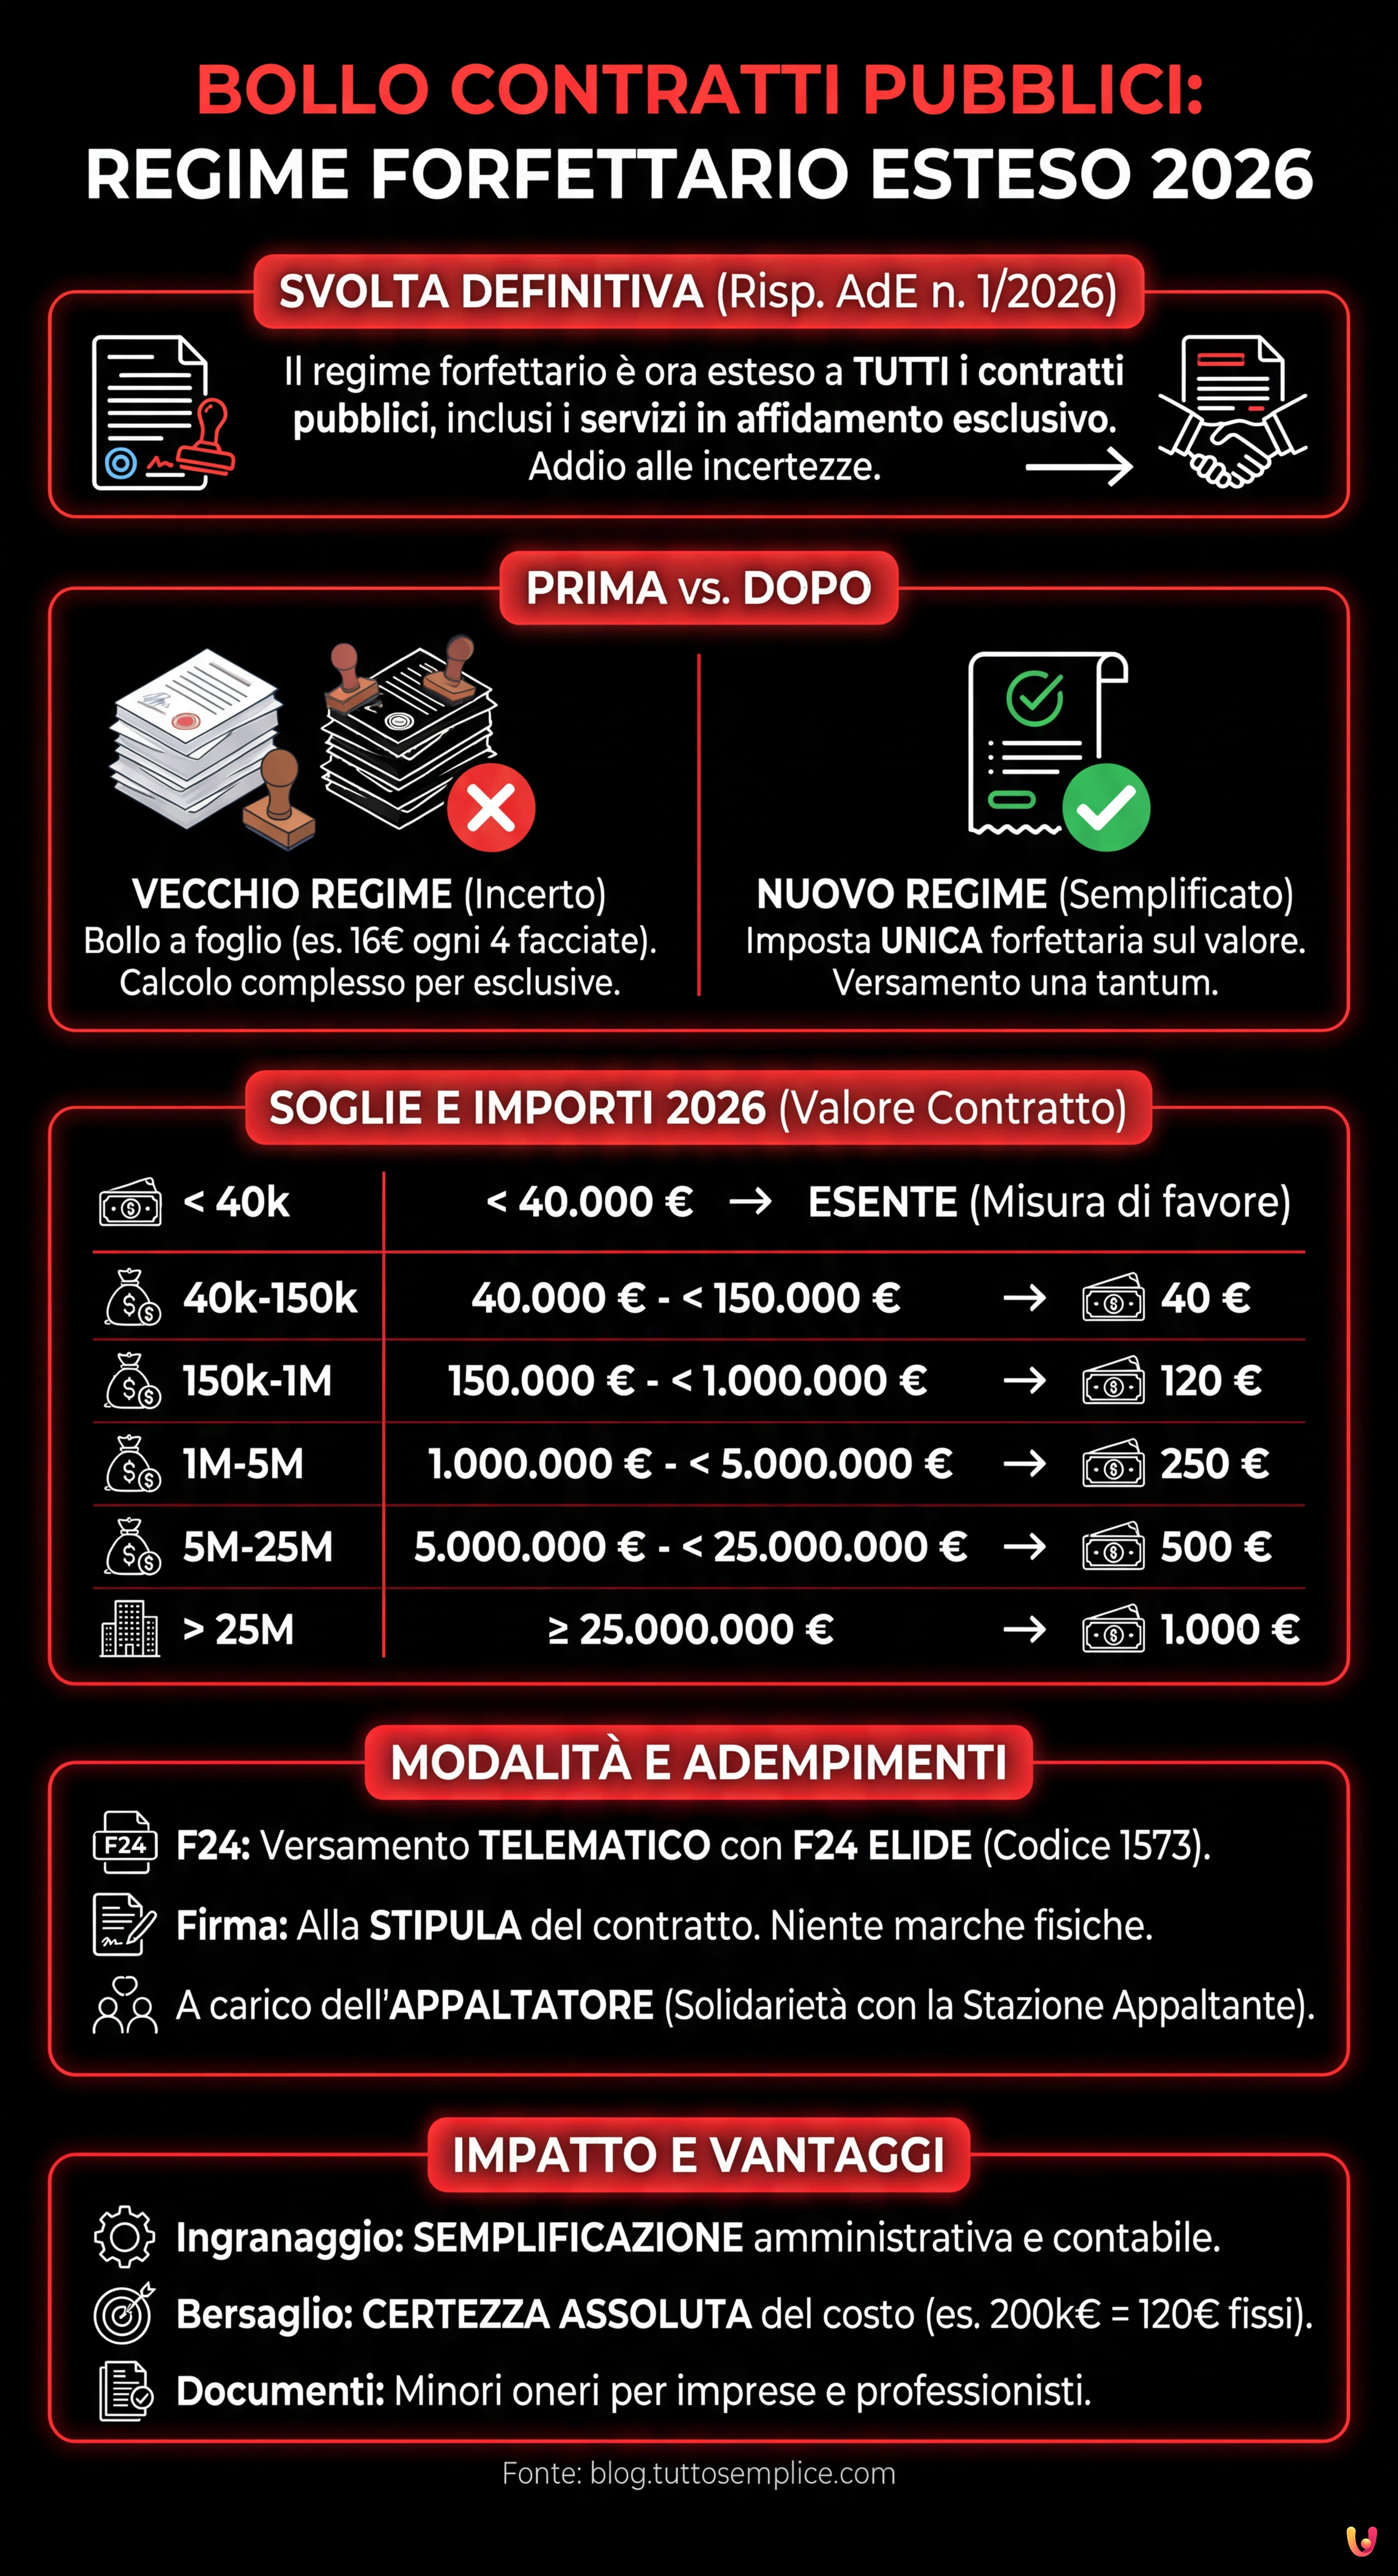 Immagine generata con IA
Per gli operatori del settore e i funzionari della Pubblica Amministrazione, è fondamentale avere ben chiari gli scaglioni di valore confermati per il 2026. Il sistema forfettario si basa sul valore massimo previsto del contratto (inclusi eventuali rinnovi o opzioni). Ecco lo schema riepilogativo degli importi dovuti:
- Esente: per contratti di importo inferiore a 40.000 euro;
- 40 euro: per contratti di importo pari o superiore a 40.000 euro e inferiore a 150.000 euro;
- 120 euro: per contratti di importo pari o superiore a 150.000 euro e inferiore a 1.000.000 di euro;
- 250 euro: per contratti di importo pari o superiore a 1.000.000 di euro e inferiore a 5.000.000 di euro;
- 500 euro: per contratti di importo pari o superiore a 5.000.000 di euro e inferiore a 25.000.000 di euro;
- 1.000 euro: per contratti di importo pari o superiore a 25.000.000 di euro.
È importante sottolineare, come ribadito dal MEF, che l’esenzione per gli importi sotto i 40.000 euro rappresenta una misura di favore per i micro-affidamenti, riducendo drasticamente gli oneri amministrativi per le piccole forniture e i servizi professionali minori.
Modalità di versamento e adempimenti
 Immagine generata con IA
L’Agenzia delle Entrate ha colto l’occasione per ricordare le modalità tecniche di assolvimento dell’imposta, che deve avvenire al momento della stipula del contratto. Il versamento non può essere effettuato con le tradizionali marche da bollo fisiche, ma deve avvenire telematicamente tramite il modello F24 ELIDE (Elementi identificativi).
I codici tributo da utilizzare, istituiti con le risoluzioni precedenti e confermati per il 2026, includono il codice 1573. Il pagamento è generalmente a carico dell’appaltatore (l’operatore economico aggiudicatario), ma vige il principio di solidarietà passiva: in caso di mancato versamento, l’Agenzia può rivalersi anche sulla Stazione Appaltante. Tuttavia, la norma specifica che l’imposta è assolta dall’appaltatore “una tantum”, coprendo tutti gli atti della procedura, dalla selezione alla stipula, escluse solo le fatture che seguono il regime ordinario.
Impatto su professionisti e imprese
L’estensione del regime forfettario ai servizi in affidamento esclusivo ha un impatto diretto sulla gestione amministrativa delle imprese e dei professionisti che operano in settori di nicchia o in regime di monopolio tecnico. Fino a ieri, il calcolo del bollo per questi contratti poteva generare incertezze, con il rischio di sanzioni per omesso o insufficiente versamento in caso di applicazione errata della tariffa ordinaria.
Con la nuova interpretazione, la certezza del costo diventa assoluta. Un’azienda che ottiene un affidamento esclusivo per un servizio del valore di 200.000 euro sa oggi, con certezza, di dover versare 120 euro complessivi, indipendentemente dal numero di pagine del contratto o degli allegati tecnici. Questo si traduce in una semplificazione delle dichiarazioni e della contabilità di commessa.
In Breve (TL;DR)
L’Agenzia delle Entrate estende ufficialmente il bollo forfettario a tutti i contratti pubblici, compresi quelli relativi ai servizi in affidamento esclusivo.
L’imposta prevede un versamento unico calcolato sul valore dell’appalto, superando definitivamente il vecchio sistema basato sulla dimensione del documento cartaceo.
Il pagamento dell’onere avviene telematicamente tramite modello F24 ELIDE, garantendo procedure più snelle e costi certi per operatori e stazioni appaltanti.
Conclusioni

La Risposta all’interpello n. 1/2026 segna un passo avanti decisivo verso la completa attuazione della riforma fiscale negli appalti pubblici. Eliminando le residue distinzioni basate sulla tipologia di affidamento, l’Agenzia delle Entrate allinea definitivamente la prassi amministrativa agli obiettivi di semplificazione del Codice del 2023. Per stazioni appaltanti e operatori economici, il messaggio è chiaro: il bollo forfettario è ora la regola universale per i contratti pubblici, senza più eccezioni legate alla natura esclusiva del servizio.
Domande frequenti

Con la Risposta all’interpello n. 1/2026, l’Agenzia delle Entrate ha esteso ufficialmente il regime forfettario anche ai contratti in affidamento esclusivo. Questo elimina il vecchio calcolo basato sul numero di pagine, sostituendolo con un versamento unico proporzionale al valore del contratto, garantendo certezza dei costi e semplificazione amministrativa.
L’imposta è determinata in base al valore massimo previsto del contratto, incluse eventuali opzioni o rinnovi. Il sistema prevede scaglioni fissi: si parte da 40 euro per importi tra 40.000 e 150.000 euro, salendo progressivamente fino a un massimo di 1.000 euro per i contratti superiori a 25 milioni di euro.
Il pagamento non può avvenire tramite marche da bollo fisiche ma deve essere effettuato telematicamente usando il modello F24 ELIDE. Il codice tributo da utilizzare è il 1573 e il versamento deve essere eseguito al momento della stipula del contratto, coprendo l’intera procedura in un’unica soluzione.
L’esenzione completa è prevista per i contratti di importo inferiore a 40.000 euro. Questa soglia è stata confermata per agevolare i micro-affidamenti, riducendo gli oneri burocratici ed economici per le piccole forniture e i servizi professionali di importo contenuto.
Il pagamento spetta all’appaltatore, ovvero l’operatore economico che si è aggiudicato il contratto. Tuttavia, esiste un principio di solidarietà passiva: in caso di mancato versamento da parte dell’aggiudicatario, l’Agenzia delle Entrate può richiedere il pagamento anche alla Stazione Appaltante.
Hai ancora dubbi su Bollo Contratti Pubblici: Esteso il Regime Forfettario 2026?
Digita qui la tua domanda specifica per trovare subito la risposta ufficiale di Google.
Fonti e Approfondimenti


Hai trovato utile questo articolo? C’è un altro argomento che vorresti vedermi affrontare?
Scrivilo nei commenti qui sotto! Prendo ispirazione direttamente dai vostri suggerimenti.